



인기기사
- 1 김동춘 LG화학 먼 미래 보는 사이 눈앞의 기회는 경쟁사로 : 북미 ESS 시장 확대 전망에도 LFP 양극재 양산은 2028년 이후로 지연
- 2 국힘 장동혁 1년 전 '술자리 욕설' 녹취록, '극우 유튜버'가 공개했다 : 장동혁 지지기반 흔들리나
- 3 '이재명 대통령 명예훼손' 모스 탄, 전 변호인단과 갈등 격화 : 추앙 받던 '극우의 심볼'에서 '수임료 먹튀' 논란으로
- 4 청와대 부속실장 김현지, 올해도 국감 증인 채택 불발 : 역시 '현지 누나'가 센 건가
- 5 17세 여고생, 'OD 파티'에 빠져 감기약·수면제 20알씩 삼켰다 : 10대 약물 중독 확산, 해법은 안갯속
- 6 민주당 정청래 밀어내면 달라질 줄 알았나 : 이재명 입법 지원 불만 "정말 국회 갑갑하다"
- 7 이재명 대통령 좇아 '중수청장 국무회의 참석' 제미나이에게 기자가 직접 물었다 : 답이 달랐다
- 8 민주당 김민석, 이재명의 '구조적 다수'에 힘싣는다 : 전통적 지지층 버리고 '주류세력 교체' 꿈꾸나
- 9 사우디, 모스크서 '부도덕한 행위' 방글라데시 남녀 사형 집행 : '범죄 내용'은 비공개
- 10 스페이스X 흑자전환에 찬물 끼얹는 일론 머스크 : 정치적 돌발 행동, 허울뿐인 말로 오너 리스크 심화
최신기사
-
 글로벌 '역대급 진흙탕' 미국 오하이오 주지사 선거 : 공화당 후보는 상대의 친모를 정치광고에 출연시켰다
의부의 성폭행, 친모와 의절, "내 딸은 거짓말쟁이"
-
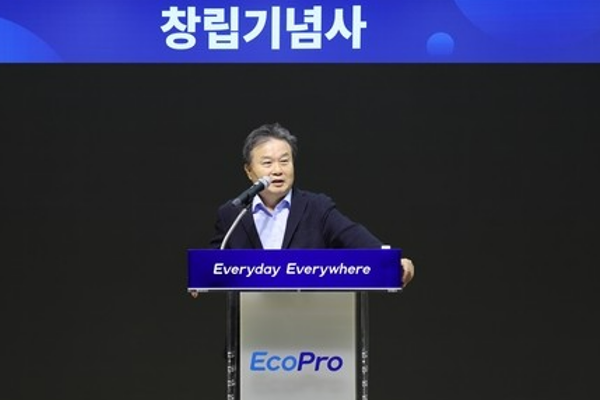 씨저널&경제 에코프로 창업주 이동채 "삼원계 배터리 기회 크게 열릴 것" : 창립 기념식서 '미래 준비' 강조
삼원계 배터리는 전기차 수요 정체로 부진
-
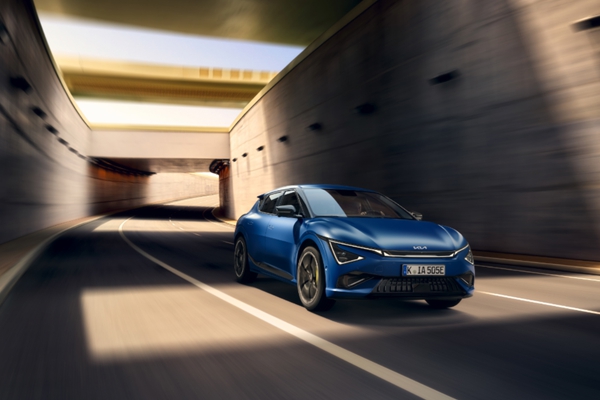 씨저널&경제 기아 EV6 GT 독일 전문지 전기차 비교평가서 미국·중국 제치고 종합 1위 : 주행성능 압도적, 친환경성은 아쉬워
기아 고성능 라인 'GT' 위상 살렸다
-
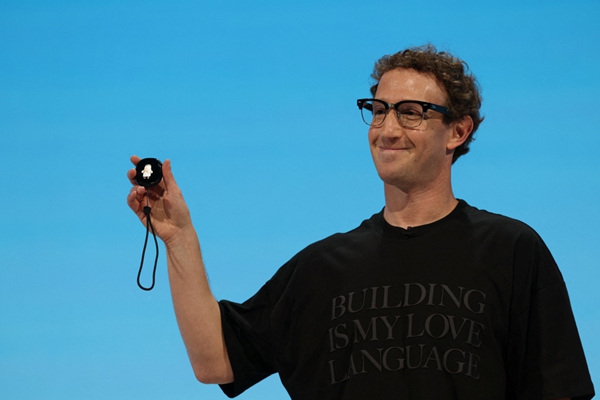 글로벌 저커버그 강조하는 메타 '뮤즈'의 장밋빛 미래 가능할까 : 대형 금융·유통기업들 AI 에이전트 '철벽 방어' 나서고 있다
브라질 선거 개입 의혹에 장기적 기업가치 훼손 우려도
-
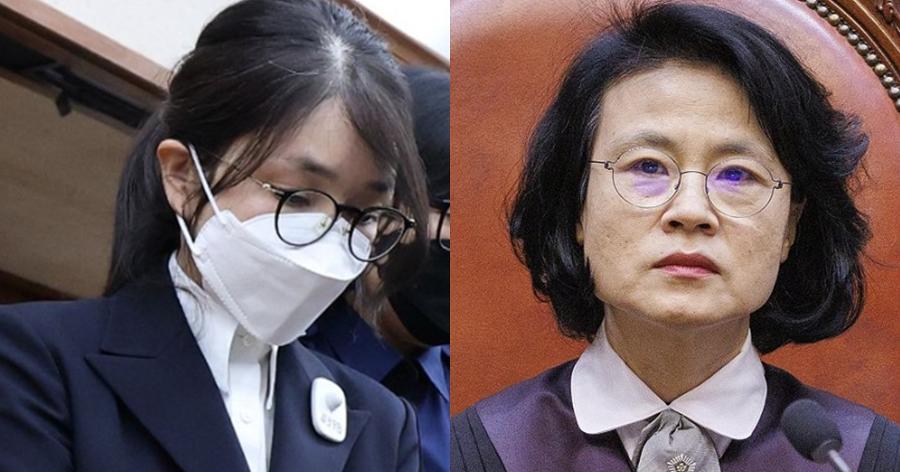 뉴스&이슈 김건희 '매관매직' 주심 대법관은 문재인 정부 임명 오경미, 특검 구속기간 연장 신청 수용 '청신호'일까
김건희 구속 만료 D-9
-
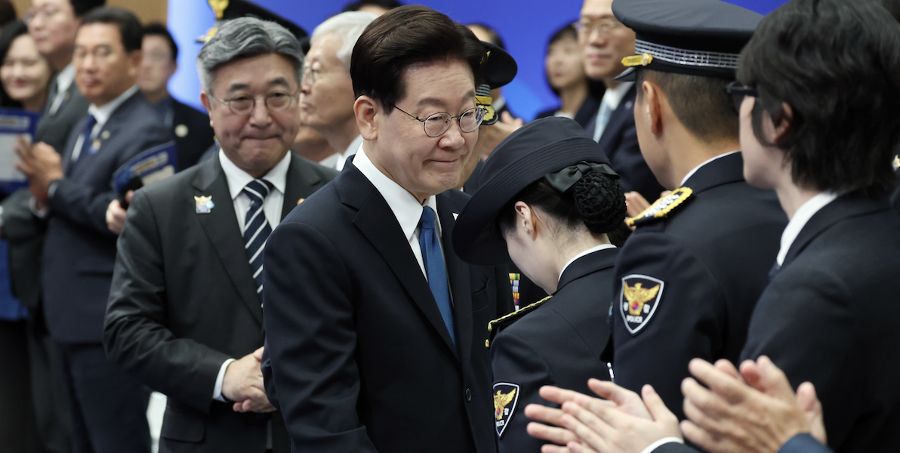 뉴스&이슈 검찰총장 대행, 문재인 전 대통령 뇌물수사 놓고 "과도한 수사" : 친문계 '검찰권 남용' 성토 이틀 만에
친문-친이 갈등 줄어들까
-
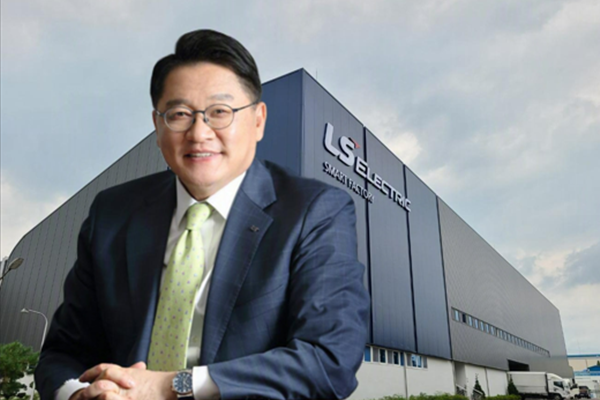 씨저널&경제 하이퍼스케일러 투자 증가율 정점 전망에도 LS일렉트릭 증설 승부수 : 구자균 신규 고객엔 저마진 기존 빅테크엔 고마진 '투트랙'
100분기 연속 영업 흑자 기업
-
 씨저널&경제 금융당국 앞으로 은행 대출금리 산정 과정 공개한다 : 경남·제주·케이뱅크도 가산금리 인상 도마에
네이밍 앤 셰이밍
-
 뉴스&이슈 세 차례 미뤄진 '가상자산 과세' 재유예 두고 여야 공방 : 민주당 "48개국 이미 과세" vs 국힘 "준비 미흡"
재정경제부 "숙고해서 판단하겠다"
-
 씨저널&경제 KT 대표 박윤영에겐 'AX 플랫폼' 비전 외에 '신뢰 회복' 과제도 엄존한다 : 해결되지 않은 '해킹 은폐 의혹' 국감서 다시 주목
해킹 수습 끝나지 않았다