셀트리온이 2026년 약 2조 원에 이르는 자사주를 소각하고 매년 순이익의 3분의 1을 주주에게 돌려주겠다는 중장기 주주환원 원칙까지 내놓았지만 주가는 좀처럼 힘을 받지 못하고 있다.
회사 실적은 좋다. 셀트리온은 2026년 들어 2개 분기 연속 사상 최대 분기매출을 경신했고 수익성도 빠르게 좋아지고 있다. 그런데도 주식시장의 평가는 실적 개선 속도를 따라가지 못하는 모습이다.
결국 서정진 셀트리온그룹 회장에게 주어진 과제는 주주환원을 넘어 셀트리온이 앞으로 더 많은 이익을 장기간 창출할 수 있는 회사라는 점을 증명하는 것이라는 분석이 나온다. 짐펜트라(램시마SC)를 비롯한 고수익 제품의 성장, 바이오시밀러 세대교체, 신약 개발 성과가 가시화돼야 시장에서 더 높은 기업가치를 부여할 수 있다는 것이다.
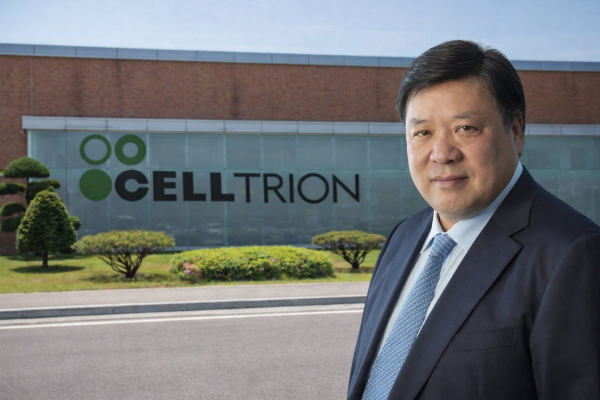
서정진 셀트리온그룹 회장 ⓒ 셀트리온
22일 제약·바이오 업계에 따르면, 셀트리온은 최근 자사주 54만4299주, 약 1천억 원 규모를 소각하기로 결정했다고 공시했다. 소각 예정일은 9월30일이다.
이번 소각은 셀트리온이 8월31일 발표한 중장기 주주환원 정책을 실행에 옮긴 첫 후속 조치다. 이에 따르면 셀트리온은 앞으로 매년 연결기준 당기순이익의 3분의 1가량을 현금배당과 자사주 매입·소각을 통해 주주에게 환원하기로 했다.
이번 소각을 포함해 2026년 이뤄진 자사주 신규 매입·소각은 2차례, 금액으로는 약 2천억 원 규모다.
기존 보유한 자사주까지 범위를 넓히면 소각 규모는 2조 원에 육박한다. 셀트리온은 3월 자사주 911만 주를 소각하기로 결정하고 4월 소각을 마쳤다. 소각 규모는 1조7154억 원에 달했다.
셀트리온은 자사주 소각 외에도 주가 안정 및 주주가치 제고를 위한 여러 방안을 실행 중이다. 6월에는 1주당 0.05주 총 1092만 주의 신주를 배정하는 무상증자도 실시했다.
회사도 주가 부진에 대한 주주의 불만을 인식하고 있다. 셀트리온은 8월31일 주주서한에서 "최근 주가 흐름과 시장 변동성 확대로 인해 주주 여러분께서 느끼고 계실 우려와 답답함을 회사와 경영진도 무겁게 받아들이고 있다"고 밝혔다.
◆ 실적과 주주환원, 주가의 괴리
문제는 적극적인 주주환원과 실적 개선에도 주가가 뚜렷한 재평가를 받지 못하고 있다는 점이다.
9월21일 셀트리온 종가는 18만1400원으로, 대규모 자사주 소각을 발표한 3월24일 주가에 견줘 오히려 4.6% 낮다. 6월 이뤄진 5% 무상증자 효과를 반영한 3월24일 수정주가는 약 19만100원이었다. 52주 가격 범위도 15만8500원~23만9245원에 형성돼 있어, 최근 주가는 고점과도 상당한 거리가 있다.
반면 실적은 역대 최고 수준이다. 셀트리온은 1분기 연결기준 매출액 1조1450억 원과 영업이익 3219억 원, 2분기에는 매출액 1조3937억 원, 영업이익 4518억 원으로 2개 분기 연속 사상 최대 분기매출을 경신했다. 2분기 매출액과 영업이익은 전년 동기보다 각각 45.0%, 86.3% 증가한 수준으로, 영업이익률은 32.42%에 달했다.
업종 평균보다 낮은 밸류에이션을 받고 있는 사실도 확인된다. 셀트리온의 최근 4개 분기 실적 기준 주가수익비율(PER)은 27.31배였다. 코스피 제약업종 평균 PER 35.42배보다 약 23% 낮다. 셀트리온의 이익 증가 속도에 비해 주가 상승이 제한되면서 나타난 결과로 볼 수 있다.
주가 부진의 원인을 주당순이익(EPS)과 PER로 나눠보면 셀트리온이 안고 있는 과제가 드러난다.
주가와 EPS, PER의 관계는 '주가=EPS×PER'로 표현할 수 있다. EPS가 현재 주식 한 주가 벌어들이는 이익이라면 PER은 투자자들이 기업의 EPS에 몇 배의 가치(밸류에이션 배수)를 부여하고 있는지를 나타낸다.
그런데 셀트리온은 두 방향 중에서 EPS를 끌어올릴 수 있는 조치를 이미 상당 부분 실행하고 있다. 'EPS=순이익/가중평균유통주식수'이므로 자사주 매입과 소각은 분모를 줄여 EPS를 높이고 주가를 부양하는 효과를 발생시킨다. 하지만 현재 셀트리온은 이 효과가 미미한 상태라고 볼 수 있다. 아울러 실적 증가로 분자인 순이익을 키우고 있지만 이 역시 주식시장의 반응은 더디다.
남는 변수는 시장이 셀트리온에 부여하는 밸류에이션 배수다. 셀트리온의 미래 성장 가능성이 커졌다고 판단되면 실제 시장 PER이 높아지고 증권사가 기업 분석 과정에서 목표 PER이나 PBR(주가순자산비율), EV/EBITDA(기업가치 대비 상각전영업이익 배수) 등 적용 멀티플을 상향한다.
요컨대, 현재 셀트리온은 미래에 더 많은 이익을 거둘 수 있는 구조임을 시장에 증명해야 하는 단계라고 볼 수 있다.
◆ 시장 재평가 첫 열쇳말 '램시마SC'
시장 재평가의 첫 번째 열쇠는 자가면역질환 치료제인 '램시마SC'라는 의견이 힘을 얻고 있다. 램시마SC는 셀트리온이 기존 바이오시밀러 회사에서 고수익 신약기업으로 영역을 확장하는 데 중요한 제품이다. 세계 유일의 인플릭시맙 피하주사(SC) 제형이기에, 오리지널과 직접 부딪혀야 하는 다른 바이오시밀러와 시장 경쟁 구도가 다르기 때문이다. 램시마SC는 기존 정맥주사(IV) 제형인 인플릭시맙을 SC로 변경한 제품이다.
특히 미국 시장에 거는 기대가 크다. 램시마SC의 미국 제품명인 짐펜트라는 바이오시밀러 허가 경로가 아닌 독립적인 신약 허가 절차를 거쳤다. 2024년 3월 미국에 출시됐고, 2026년 상반기에는 전년 동기 대비 176.4% 늘어난 995억 원의 매출액을 기록했다.
상반기 유럽과 한국 등에서 판매된 램시마SC 매출액도 3567억 원으로 전년 동기보다 20.3% 증가했다. 램시마SC와 짐펜트라의 총 매출액은 2025년 8394억 원에 이어 상반기 4562억 원을 기록했다.
회사는 이 제품이 연간 1조 원대 매출액을 올리는 블록버스터 의약품으로 자리잡을 가능성이 크다고 보고 있다. 이를 위해 미국, 유럽에 더해 일본, 중남미 등 신규 지역 출시를 차질 없이 추진한다는 계획을 세웠다.
셀트리온이 '바이오시밀러 세대교체'를 안정적으로 이어가야 한다는 평가도 나온다. 바이오시밀러는 치열한 시장경쟁과 전 세계적인 약가 인하 및 규제 완화 추세에 따라 가격 하락 압력을 받고 있다. 이에 따라 신규 제품이 기존 제품의 가격 하락을 메우고 전체 이익을 계속 늘리는 구조를 만들어 가야 한다.
셀트리온은 램시마와 트룩시마, 허쥬마 등 초기 바이오시밀러에 더해 고수익 신규 제품인 램시마SC(짐펜트라), 유플라이마, 베그젤마, 스테키마, 스토보클로·오센벨트, 앱토즈마, 옴리클로, 아이덴젤트 등을 적극 육성하고 있다. 신규 제품들은 2026년 2분기 전체 바이오제품 매출액에서 약 65%의 비중을 차지했다. 이는 2024년 38.4%, 2025년 54%에서 더욱 확대된 것이다. 셀트리온은 신규 제품 비중을 2026년 하반기 70% 수준까지 높인다는 계획을 세웠다.
이와 함께, 셀트리온이 성장주 밸류에이션을 받기 위해서는 바이오시밀러에 더해 신약 개발 기업으로서 가능성을 보여줘야 한다는 의견도 제기된다.
셀트리온의 2026년 6월 말 기준 반기보고서에 따르면, 셀트리온은 현재 4개 항암제 파이프라인을 가동 중인데 모두 임상 1상을 진행 중이다. 신약 파이프라인 중 항체약물접합체(ADC) 3종은 2025년 FDA로부터 1상 임상시험계획(IND) 승인을 받은 데 이어 패스트트랙에도 차례로 지정됐다. 패스트트랙은 기존 치료만으로 효과를 기대하기 어렵거나 미충족 의료 수요가 높은 중증 질환 치료제의 개발과 심사를 촉진하는 제도다.
셀트리온이 이들 신약 개발에 속도를 내 기업가치 제고의 한 축으로 제시할 필요가 있다는 의견이 나온다. 유의미한 임상 결과가 나온다면 셀트리온을 바이오시밀러 중심 기업에서 자체 신약 파이프라인을 보유한 종합 제약바이오 기업으로 재평가할 근거가 생길 수 있다.
셀트리온이 자본배분 정책을 더 적극적으로 주주들에게 제시할 필요가 있다는 의견도 힘을 얻고 있다. 즉 잉여현금흐름(FCF) 가운데 얼마를 주주에게 환원하고, 얼마를 R&D에 투입하고, 얼마를 생산설비에 투자할 것인지 투명하게 설명해야 한다는 것이다. 이는 주주환원의 예측가능성을 높이면서도 회사의 지속가능한 성장을 확신하게 하는 효과로 이어질 수 있다.