


인기기사
- 1 CJ그룹 인사 임박, 체질개선 이끈 CEO 운명은? : CJ제일제당 윤석환·CJ올리브영 이선정 유임 기대, CJENM 윤상현은 실적 부담
- 2 산과 바다에 유골 뿌리는 '산분장'이 장례 형태로 자리잡는다 : 구슬 모양으로 응축 보관 '봉안옥'도 대안으로
- 3 60대 친모 피 토하는 아들 방치한 채 2억5천만 원 사망보험 가입 : 법원이 징역 3년 선고했다
- 4 민주당 '신천지 의혹' 조사 결과 의원총회서 곧 공유 : 조직적 경선 개입이든 아니든 김민석은 난처해진다
- 5 한국 해운사 장금상선 '공격 경영'의 명암 : 미국·이란 전쟁 거치며 호르무즈 해협 '독점'했지만 안전 위협 시달려
- 6 유한양행 차기 대표 인선 지연을 시장이 심각하게 보는 이유 : 폐암 약 렉라자 로열티 기대치 떨어지며 성장전략 차질 우려
- 7 유시민·정청래 사흘 간격으로 민주당 김민석 때리고 조국 띄우기 : 대표 취임 100일 앞두고 당 흔들기 협공 시작했나
- 8 이강석 대우건설 대형 수주사업서 하루 사이 희비 교차 : 그러나 '27조 수주 달성' 변수 될 '가덕도신공항 연내 계약'도 아직 불투명
- 9 미국 중간선거 D-1, 트럼프 패배하면 세 전쟁 어찌 될까 : 이란 전쟁, 우크라 전쟁, ‘관세 전쟁’ 끝나나
- 10 [허프 생각] LS전선·대한전선 해저케이블 분쟁, 그 뒤 호반그룹의 그림자 : 기업의 책임을 묻는다
최신기사
-
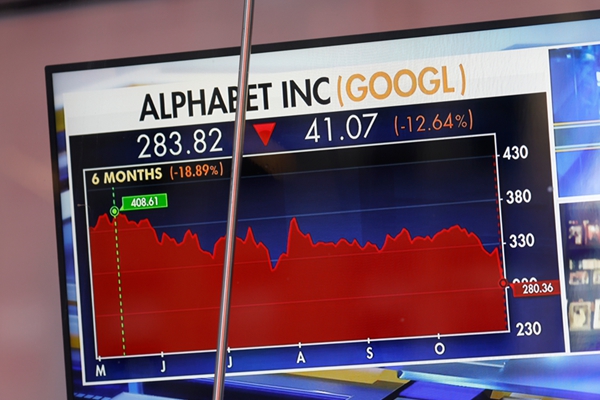 글로벌 미국 빅테크 5곳 '장부 밖 부채' 6개월 새 2배로 : 구글 1조5000억 달러로 최고
숨겨진 부채가 빠르게 늘고 있다
-
 씨저널&경제 삼성생명 보건소·병원·지자체 연결한 '시니어 돌봄' 테스트 해본다 : 경기도 동탄에서 새 돌봄 모델 실증 사업
살던 곳에서 안심하고 지낼 수 있도록
-
 글로벌 폴란드 대통령과 총리, '헌재 장악' 두고 정면충돌 : 대통령이 경찰과 몸싸움까지 벌였다
역시 헌재가 중요해
-
 뉴스&이슈 민주당 김민석, '신천지 3자 비밀연합' 비공개 사과로 끝낼 수 있을까 : 속으로 곪아가는 민주당
정당법 52조 2항
-
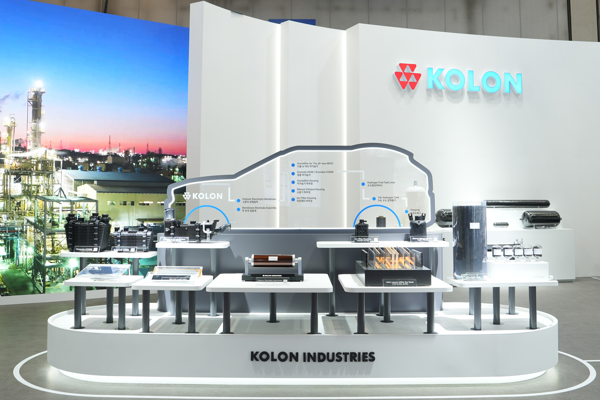 씨저널&경제 코오롱그룹 수소 모빌리티 사업 확대한다 : 수소 박람회에서 코오롱인더스트리·코오롱스페이스웍스 기술력 선보여
코오롱스페이스웍스 2대주주는 현대자동차·기아
-
 씨저널&경제 카카오뱅크 가계대출 규제 속 개인사업자 대출로 성장 이어갔다 : 3분기 누적 순이익 4698억으로 역대 최대
캐피탈 확장도 시작
-
 글로벌 SK하이닉스 뉴욕 공장 건설 차질 가능성 : '선결' 조건이었던 중국 SK 공장에 대한 미국산 반도체 장비 공급에 문제가 생겼다
미국 연방 투자 세액 공제 혜택이 연말에 만료돼
-
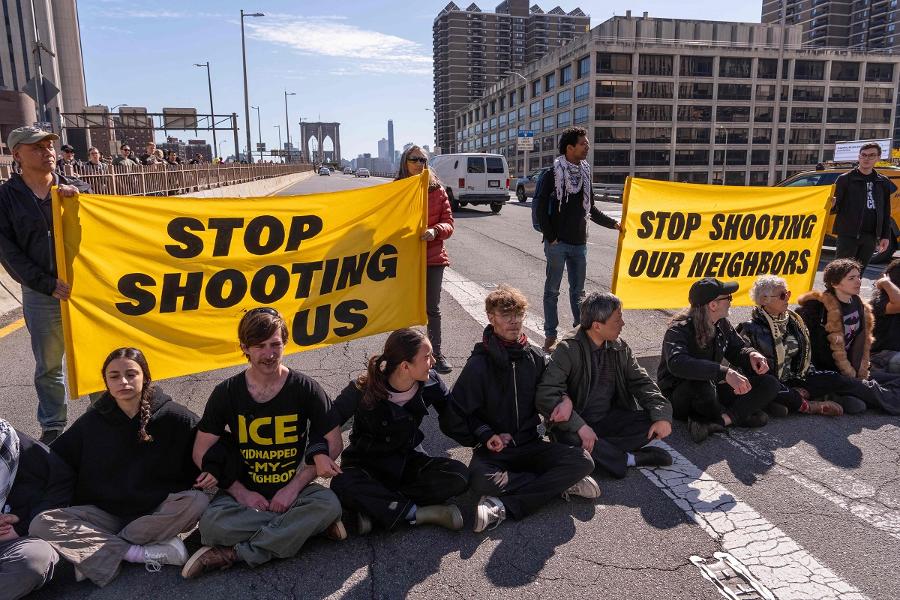 글로벌 반이민 물결 속에 커지는 추방·혐오 비즈니스 : "이방인은 나가라" 외칠 때 누군가는 돈을 번다
'반이민' 표도 되고, 돈도 된다
-
 글로벌 우크라이나 주택가 '비밀감옥'의 14세 소년, 탈영병이었을까 : 주민·경찰 충돌에 대통령실장도 현장 찾았다
탈영병 투옥, 고문 의혹
-
 씨저널&경제 10월 한국 글로벌 선박 수주 점유율 5개월 만에 20%대 회복 : 연간 기준 중국이 77% 장악, '상선 피크아웃' 우려는 계속
상선 발주 둔화에도 고부가 선박 경쟁력은 유지될까