


인기기사
- 1 ‘신천지 3자 비밀연합’, 정청래·김민석 만남으로 풀 수 없는 이유 : 민주당 ‘당원 절반’의 분노와 상처
- 2 유럽 11개국, 폴란드에서 '우크라 파병' 합동 군사훈련 시작 : 러시아의 경고에도 유럽이 '무리'하는 이유
- 3 앨리스 황은 후난성 농촌 출신의 42세 유부녀일까? 방송기자부터 은행 부총재까지, 젠슨 황 접촉 전 그녀의 과거는 다양하고 흐릿하다
- 4 효성중공업 전면 파업이 조현준의 '승부수' 창원 신공장 멈춰 세울까 : 회사 "공장 가동과 무관", 노조 "당연히 영향" 실효성 첨예 논쟁
- 5 [허프 트렌드] "과소비 절대 금지!" 남대문 스카프 아저씨, 온라인 가게 문 열었다 : 몰리는 고객에 사설 경호원에 영업 중단까지
- 6 [허프 트렌드] 일제 ‘한국어 말살’ 시도 뒤 100년, ‘한본어’가 일본인 일상에 자리 잡다 : 서로에게 스며드는 ‘대등한 관계’
- 7 HD현대중공업·한화오션·삼성중공업, 부유식 데이터센터에서 ‘드릴십 천하’ 재현할까 : 조선3사 '블루웨이브' 타고 수익원 찾기 분주
- 8 조국혁신당 김준형 '1월 합당 불가능' 뜻 밝혔다 : 민주당 '반개혁 의원'으로 이언주·강득구 콕 찍어
- 9 [영상] 에코프로 1조 유상증자와 전고체 배터리 승부수 던졌다, '기업가치 논란' 딛고 재도약할까
- 10 경기지사 추미애, 한 달 만에 소방관들로부터 감사패 받았다 : 온갖 비난 버티며 '소방 재정 개선'에 기여
최신기사
-
 씨저널&경제 [BP금융포럼 in 싱가포르] 돈만 풀어서는 혁신기업이 크지 않는다 : 싱가포르가 한국의 '150조 생산적 금융'에 던진 질문
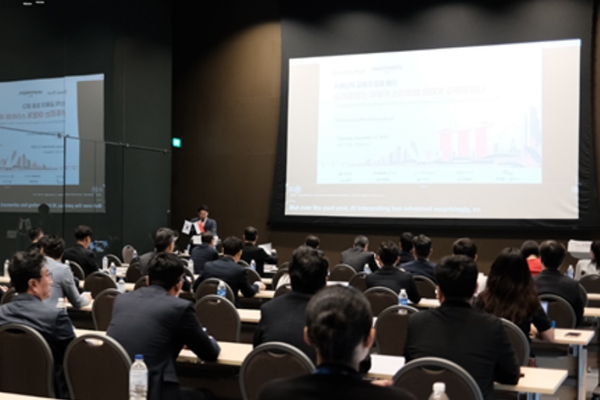
혁신기업에 돈을 대는 것만으로는 '생산적 금융'이 완성되지 않는다. 공공이 위험을 먼저 나눠 지고 민간자금을 끌어들이는 구조, 그리고 기술을 실제 고객과 매출로 이어주는 통로가 함께 있어야 한다. 12일 싱가포르 마리나원에서 열린 '2026 비즈니스포스트 금융포럼 in
-
 씨저널&경제 삼성생명 보험손익 감소에도 3분기 누적 순이익 27% 증가 : 배당금 수익·자회사 실적에 투자손익 40% 늘었다
미래이익인 CSM은 성장
-
 씨저널&경제 [BP금융포럼 in 싱가포르] 한국·싱가포르 금융인들 '생산적 금융의 길' 함께 모색했다 : 한성숙 총리 "도전 믿고 기다려주는 자본 필요"
싱가포르는 생산적 금융의 모범사례
-
 씨저널&경제 효성중공업 사무기술직 노조 13일부터 전면 파업 : 금속노조 연대해 생산직 근무자 동참 가능성까지 열어뒀다
금속노조 효성중공업지회와 정보 공유·협의 진행 중
-
 씨저널&경제 LG그룹 지주사 LG 3분기 화학 계열 부진에 지분법이익 반토막 : 영업이익 3277억으로 21.8% 감소, LG CNS는 성장 지속
LG그룹 성적 축소판 들여다보기
-
 기후·환경 금요일부터 조금씩 내리는 비가 주말에 전국으로 확대된다 : 수능날에는 6년 만에 영하 날씨
단단히 입고 시험 보세요
-
 씨저널&경제 현대카드 정태영 PLCC 개척 10년 만에 다시 승부수 : AI 플랫폼 '유니버스' 무상 제공으로 파트너십·수익 함께 잡는다
"데이터에 승부를 걸었다"
-
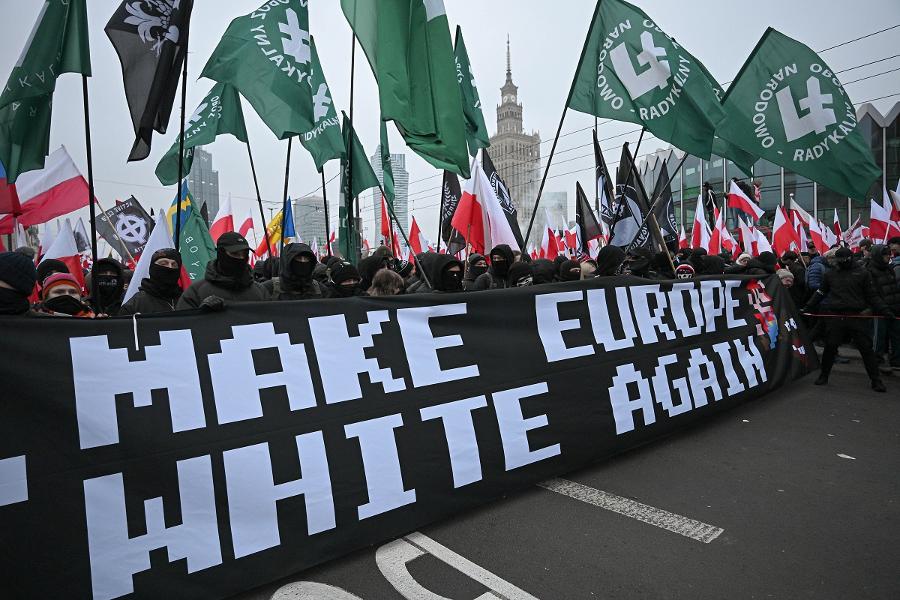 글로벌 "유럽을 다시 백인 땅으로" 폴란드 독립기념일 행진에 극우가 끼어들다 : 폴란드에도 '극우'가 퍼지고 있다
극우 테러 나흘 만에
-
 씨저널&경제 일진전기 유상석 대표 국내서 독보적 성과 낸 사연 : 경쟁사들 북미 향할 때 자리 지켰고 345kV 변압기 시장 100% 장악했다
2027년 변압기 대규모 발주 전망
-
 씨저널&경제 KT 박윤영 AI 데이터센터 '빌려서' 늘린 부담 KT클라우드에 쏠린다 : KT 부채비율 내려가는 동안 자회사는 두 배로
KT클라우드 등골이 휜다